
買房前,許多人會先用房價乘上預期貸款成數,估算需要準備多少自備款,但實際送銀行審核後,才發現原本預計貸8成,最後可能只核到7成甚至更低,形成房貸成數不足。這時除了要補更多自備款,也可能擔心「房貸成數不足可以解約嗎?」「貸款沒過算違約嗎?」其實能否解約要看買賣契約中的貸款約定,以及貸款不足的原因。
一、買房最怕「貸款成數不足」!2026房貸成數可以貸多少?
房貸成數還會受到目前不動產貸款政策影響。截至2026年9月18日,中央銀行已將自然人第2戶購屋貸款最高成數上限,由6成調高為7成,但仍維持無寬限期;自然人第3戶以上購屋貸款則維持最高3成,高價住宅貸款也維持最高3成、無寬限期。
| 房貸類型 | 2026 年 9 月 18 日起規定 |
|---|---|
| 自然人第 2 戶購屋貸款 | 最高 7 成(無寬限期) |
| 自然人第 3 戶以上購屋貸款 | 最高 3 成(無寬限期) |
| 自然人高價住宅貸款 | 最高 3 成(無寬限期) |
| 法人購置住宅貸款 | 最高 3 成 |
| 名下有房屋但無房貸者第 1 戶 | 依銀行授信及相關規定辦理 |
要注意的是,這裡的「最高」不是保證值。央行的規定是貸款上限,銀行仍會依個案的房屋條件、借款人財務狀況及授信政策決定最後核貸結果。央行現行規定也明定,已有一戶房貸者的購屋貸款,最高不得超過住宅鑑價或買賣金額較低者的7成。
所以看到「第 2 戶現在可以貸 7 成」,不能直接理解成「我買第 2 間房一定可以貸 7 成」。如果因為銀行鑑價低於成交價,或是個人收支比與信用評分未達標準,導致實際核貸結果不如預期,就很常會面臨「房貸成數不足」的資金缺口,若在合約中沒有事先預留防範機制,恐將面臨違約風險。
二、房貸成數不足是什麼?為什麼銀行核貸金額比預期少?
房貸成數不足,指的是銀行最後核准的房屋貸款金額,低於買方原本預估或買賣契約約定的貸款金額。
這種情況不一定代表買方信用不好,有時候是房屋鑑價低於成交價,也可能是銀行對借款人的收入、負債或還款能力採取較保守的評估。
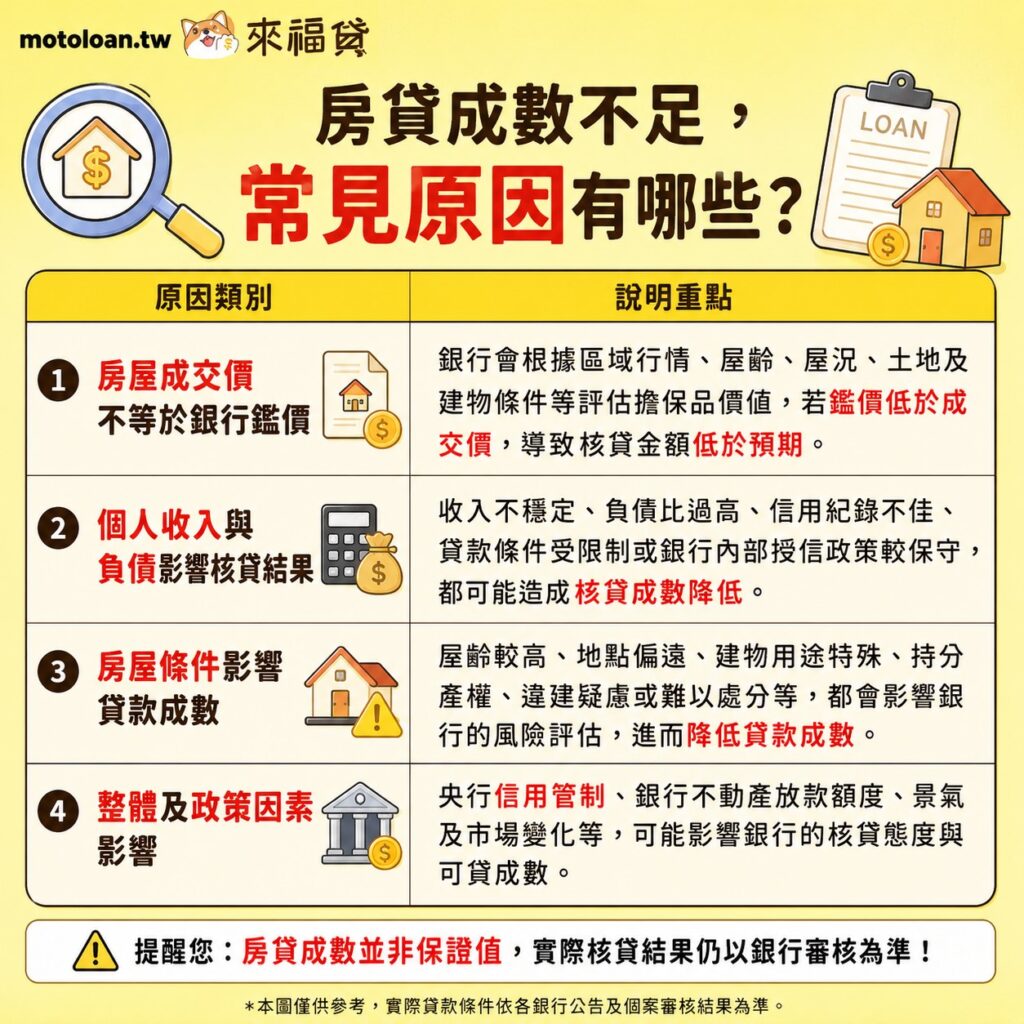
房貸成數不足,常見原因有哪些?
1. 房屋成交價不等於銀行鑑價
買方與屋主談定的成交價格,是雙方協議的交易金額;銀行核貸時,則會依房屋位置、屋齡、屋況、周邊成交行情、土地及建物條件等因素評估擔保品價值。
假設房屋成交價為1,200萬元,買方預期銀行以八成核貸,原本估計可以貸到960萬元。但銀行鑑價只有1,100萬元,即使最後核准八成,貸款金額也只有880萬元,仍然會出現80萬元的資金缺口。
2. 個人收入與負債影響核貸結果
銀行不只看房子,也會評估借款人的還款能力。常見影響因素包括:
- 收入不穩定:工作年資較短、收入來源不固定,或自營收入難以提出完整證明。
- 負債比例偏高:已有信用貸款、車貸、信用卡分期或其他借款。
- 信用紀錄不佳:曾有信用卡遲繳、貸款延遲繳款或其他聯徵紀錄異常。
- 貸款條件受限制:借款人名下已有房屋、購屋用途或房屋條件不符合特定優惠貸款規定。
- 銀行內部授信考量:不同銀行的鑑價方式、風險評估及可承作金額不一定相同。
3. 房屋本身也可能讓貸款成數降低
屋齡較高、地點較偏遠、建物用途特殊、持分產權、違建疑慮,或房屋有難以處分的情形,都可能影響銀行評估。
4.整體及政策因素影響
央行信用管制、銀行不動產放砍額度、景氣及市場變化等,可能影響影響銀行核貸的態度與可貸成數。
因此,買房時不要只問仲介「這間通常可以貸幾成」,更應該在簽約前,拿房屋地址、成交價格及自身財務資料進行實價登錄查詢,或向銀行初步詢問。初步試算不是正式核貸承諾,但至少能降低預算估錯的風險。
三、買房貸款沒過算違約嗎?房貸成數不足不一定要賠錢
買房貸款沒過算違約嗎?買方是否違約,不能只看銀行有沒有核准貸款,而要看買賣契約如何約定,以及貸款未通過的原因能不能歸責於買方。